Det amerikanska handelskriget är i full gång där USA hotar sina främsta handelspartners och allierade med allt fler och högre tullar. Protektionismen ökar i en allt mer fragmenterad värld och deglobaliseringen accelererar. Det har även gett en turbulent start på året när marknaden börjat prisa in dess konsekvenser.
Men hittills har de flesta fokuserat på effekten på tillväxt och handel. Få har pratat om andra ordningens konsekvenser; hur handelskriget kan påverka kapitalflöden. Det börjar även komma flera signaler att den ekonomiska konflikten kan inkludera investeringar och kapital framöver. Detta kan ha långtgående konsekvenser för det framtida investeringslandskapet. Det gör det högst relevant att undersöka vad som eventuellt kan ske så att vi kan vara förberedda om det väl händer.
Protektionism och nationell kapitalism
Trumps administration kämpar med näbbar och klor för att minska USAs handels- och statsunderskott och få tillbaka tillverkningen till USA. Men man måste komma ihåg att detta inte sker i ett vakuum. Handels- och statsunderskottet har skett i utbyte mot att resten av världen investerat i amerikanska tillgångar.
Detta är även USA:s handelspartners väl medvetna om. Med ökad protektionism världen över börjar även kapital vara en bricka med i spelet. Marknadsstrategen Russell Napier har börjat prata om ”nationell kapitalism” där regeringar börjar tvinga investerare att investera nationellt. Detta för att finansiera de stora kapitalbehoven som nu finns i väst och lätta på skuldbördan. Det har redan börjat undersökas i Storbritannien och Macron sa följande förra året om europeiskt sparande:
”Every year, our savings, amounting to around 300 billion euros a year, go to finance the Americans, whether we look at treasury bills or capital risk. This is absurd.”
Emmanuell Macron ”Europe – It can Die”
Med tanke på Trumps framfart i år och ett ännu större behov av kapital i Europa framöver har dessa tankar nog inte falnat. Europa behöver nu rusta upp sitt försvar och Tyskland beräknas nu att gå med budgetunderskott motsvarande 5-6 % av BNP framöver (i nivå med det amerikanska). Det gör att Europa behöver finansiera sina egna underskott än det amerikanska.
Nationell kapitalism är inte heller något nytt fenomen och vi hade det i Sverige under en stor del av 1900-talet. Då var svenska pensionsfonder tvungna att investera i svenska obligationer för att stödja uppbyggnaden av välfärdsstaten. Sparare kunde även endast investera i Sverige och det var först i slutet på 1980-talet som det öppnades upp för att investera i utlandet.
USA drabbas hårdast om kapitalflödena vänder
USA är det land som skulle drabbas hårdast om kapitalflödena vänder. Efterfrågan på att investera i amerikanska tillgångar har varit rekordhögt de senaste åren vilket drivit upp värderingarna på amerikansk börs och valuta. Globala indexfonders dominans i pensionssparandet har även lett till ett stort passivt flöde till amerikanska aktier (globalfonder har ca 75 % exponering mot USA idag). Tillgången på kapital och stora statsunderskott gynnar även amerikanska företag vilket har lett till högre vinster och spätt på denna cykel.
Det gjorde att det var extrema skillnader i slutet av förra året. Amerikanska börsen värderades till mer än det dubbla än övriga världens börser tillsammans. Även mot vinster var värderingen dubbelt så hög (CAPE 37 vs 18,7). Jämfört med Stockholmsbörsen var den amerikanska börsen nästan 3x dyrare än det historiska snittet. Denna skillnad har nu minskat men den amerikanska börsen är fortfarande mer än dubbelt så dyr.
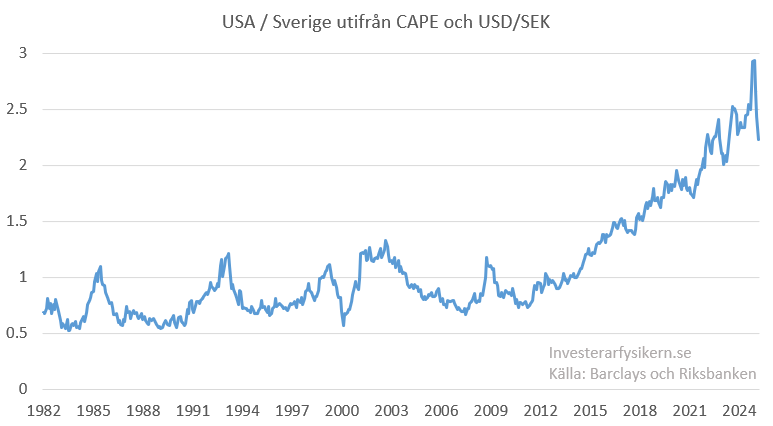
Vi har även redan fått en föraning på vad som kan ske framöver utifrån flödena hittills i år. Svenska fondsparare har i februari rekordköpt Sverige- och Europafonder medan man har sålt amerikanska fonder. Flödena är lika stora som under coronakraschen i mars 2020. Liknande trend kan ses i europeiska ETF:er (1, 2).
Om flödena vänder och kapital flödar ut ur USA kan de senaste årens trend vända. När investerare vill få ut sina pengar ur USA ökar amerikanska räntor, det blir svårare att finansiera ett stort statsunderskott, vilket leder till åtstramningar och en sämre amerikansk ekonomi samt börs. En självförstärkande spiral som kan späs på av ytterligare oro och leda till en bankrusning från amerikanska tillgångar.
Trumps administration vill vända kapitalflödena
Även Trumps administration vill vända kapitalflödena med ett ”Mar-a-Lago accord”. Med det vill man pressa sina allierade till att försvaga dollarn för att stödja amerikansk tillverkningsindustri. Det går i stort sett ut på att få andra länder att göra om sitt ägande i amerikansk statsskuld (30 % ägs av utländska investerare) till 100-åriga nollränteobligationer som man inte får sälja. Detta i utbyte mot amerikansk säkerhet och tillgång till amerikanska marknader. I det yttersta till och med ställa in betalningar till de länder som inte går med på det.
Detta skulle späda på den misstro mot USA som redan börjat ske och där Europa redan har slutat lita på amerikanska säkerhetsgarantier. Det kan även accelerera ovan nämnda kapitalflykt från USA, leda till en finanskris och på sikt vara slutet för dollarn som reservvaluta.
I det yttersta kan det innebära slutet för det fria flödet av kapital på samma sätt som vi verkar gå mot slutet för frihandeln. Återigen kan vi få de kapitalkontroller som rådde under majoriteten av 1900-talet för att balansera länders handel och kapitalflöden. Men förhoppningsvis går det inte så långt då många har mycket att förlora på det (även USA).
Hur kan man skydda sig?
Hela utvecklingen talar mer för att investera mer i närområdet. Sverige och våra nordiska grannländer har stabila finansiella system med låg offentlig skuldsättning och historik av att leverera en bra börsavkastning. Dessutom talar värderingarna för en högre avkastning då de är hälften så höga i Sverige och Norden mot i USA. Både den norska och finska börsen samt nordiska värdebolag handlas till rabatt mot historiska värderingar (Sverige i nivå).
Man kan även ställa sig frågan till varför man ska investera majoriteten av sitt sparande i en dyr amerikansk börs med höga förväntningar? Dessutom i den börs som alla andra fokuserar på. Var i det finns edgen och talar emot att man betalar ett överpris? Speciellt när deras nya administration för handelskrig mot resten av världen och själva kämpar för att dollarn ska bli billigare.
Sen kan ett eskalerande handelskrig även leda till en global lågkonjunktur. Det talar för att diversifiera med säkra tillgångar, speciellt guld. Som vi sett de senaste åren har guld fungerat som ett bra skydd mot både inflation och geopolitisk oro. I en värld där dollarn slutar vara den globala reservvalutan blir även guld det nya alternativet.
Handling säger mer än ord
Vi får se hur det hela utspelar sig. Vad vi har lärt oss hittills är att mycket är snack och man behöver fokusera på handlingarna. Dessutom är det mest bara spekulationer på vad som kan ske. Förhoppningsvis eskalerar det inte och det finns ett fortsatt förtroende för det globala finansiella systemet. Men liksom MSB:s ”Om krisen eller kriget kommer” kan vi öka vår motståndskraft genom att vara förberedda om det värsta väl skulle ske.