Långräntorna har gjort nya rekord världen över vilket har fått investerare att oroa sig över en global skuldkris. Det märks även tydligast i länderna som är mest i riskzonen, USA, Storbritannien, Frankrike och Japan, där 30-årsräntorna är uppe på sina högsta noteringar på 20-30 år.
Dessa länder tillsammans utgör 85 % av en global indexfond idag. Därför är en kommande skuldkris högst relevant för svenskarnas populäraste sparform. För oftast har en statlig skuldkris konsekvenser långt utöver obligationsmarknaden. Det sänker ekonomin, devalverar valutan och kraschar börsen.
Vad som typiskt sker i en skuldkris
För att förstå varför en skuldkris kan vara dåligt för börsen behöver vi förstå mekanismen. Den läggs fram i kapitel 5 i boken ”How Countries Go Broke” av Ray Dalio och är förenklat:
- Stora underskott gör att skulden och skuldbetalningen ökar mer än inkomsterna.
- Räntorna ökar på grund av att staten försöker sälja mer skuld än vad som finns efterfrågan eller för att försvara valutan.
- Ökande räntor försvagar ekonomin och leder till högre arbetslöshet.
- Riskpremierna ökar och börsen kraschar.
- Till slut devalveras valutan och räntorna sänks, vilket leder till hög inflation och högre tillgångspriser.
I Sverige fick vi uppleva liknande förlopp under 90-talskrisen vilket gjorde att Stockholmsbörsen gick ner med 50 % och efter devalveringen tappade kronan 35 % mot dollarn. Totalt under perioden 1990-1995 gav Stockholmsbörsen noll i avkastning mätt i dollar och inflationen i Sverige var över 5 % per år.

Valuta är skuld
Nu går det att argumentera att den amerikanska finansministern Scott Bessent med flera är väl medvetna om denna mekanism. Han har själv sagt att de ska växa sig ut ur skulden. Det viktiga är att göra det nominellt; alltså att inkomsterna (tillväxt plus inflation) ökar mer än skulden. ”Run it hot” och att få FED att undvika att höja styrräntan vilket driver upp inflationen (som redan är över 3 % i USA).
Men det kan leda till att investerare flyr dollarn och undviker amerikansk skuld, vilket drar upp långräntorna mer. Även det kan leda till den krissituation som beskrivs ovan. Om inte FED går in och köper långräntor, som pressar valutan ytterligare speciellt mot realtillgångar som guld.
Det stora problemet
Att börsen eller valutan kraschar och räntor hålls artificiell låga är inte det stora problemet. Utan det är de icke-konventionella åtgärder som ofta sker i en skuldkris. Historiskt har dessa åtgärder varit kapitalkontroller eller att tvinga investerare att köpa skulden (finansiell repression). Som vi har lärt oss från de Trumps administration gillar de att agera icke-konventionellt. Vilket är något oroande då USA har den största utlandsskulden och är den största exponeringen i en global indexfond. Eller det faktum att EU och flera andra länder redan tar steg att få investerare att investera mer lokalt.
Det var även vad som hände efter den senaste globala statliga skuldkrisen (depressionen och andra världskriget). Under och efter denna infördes flera kapitalkontroller och länder tvingande lokala investerare att köpa dess skuld (finansiell repression). Exempelvis här i Sverige tvingades pensionsfonder att enbart investera i statsobligationer fram till 1980-talet och vi fick inte fritt investera i utlandet förrän i slutet på 80-talet. Vilket är ironiskt med tanke på att nu knappt 40 år senare ses globalfonder som självklara för ett långsiktigt sparande.
Finns bra alternativ till en globalfond
Tur nog behöver vi inte enbart investera i globala indexfonder (även om det är budskapet från vissa spargurus). Speciellt om vi vill vara skyddade mot en skuldkris. Vi kan investera mer lokalt där både Stockholmsbörsen och övriga Norden är 40 % billigare än globalindex (utifrån CAPE).
Att enbart investera i aktier ger även dåligt skydd vid en eventuell kris. Guld ofta det bästa skyddet mot en skuldkris och även ett kortsiktigt räntesparande kan skydda (speciellt om räntorna skjuter i höjden och i Sverige där risken för skuldkris är lägre). Det ger en mer jämn avkastning, lägre risk och vi har historiskt knappt behöva offra någon avkastning för det.
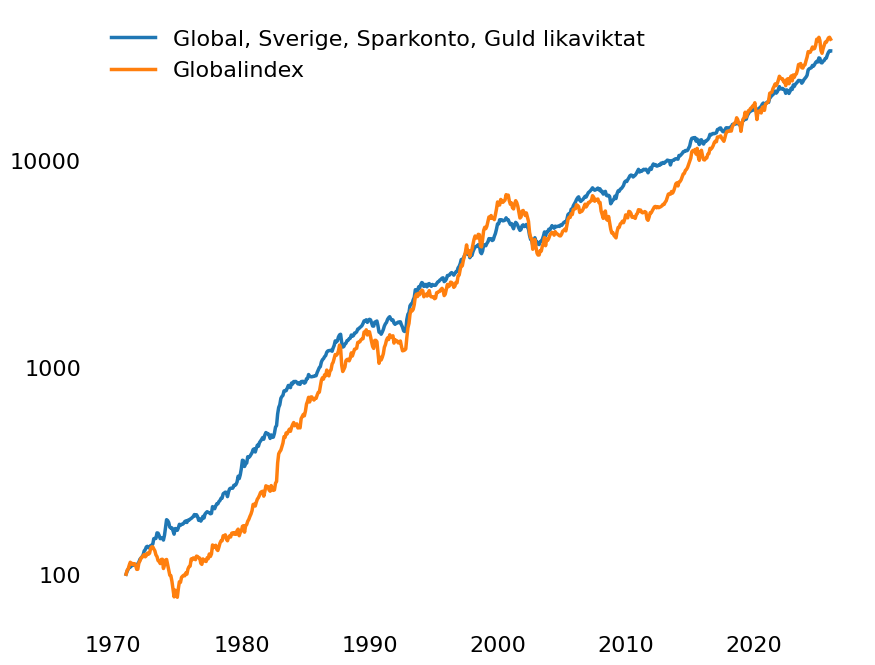
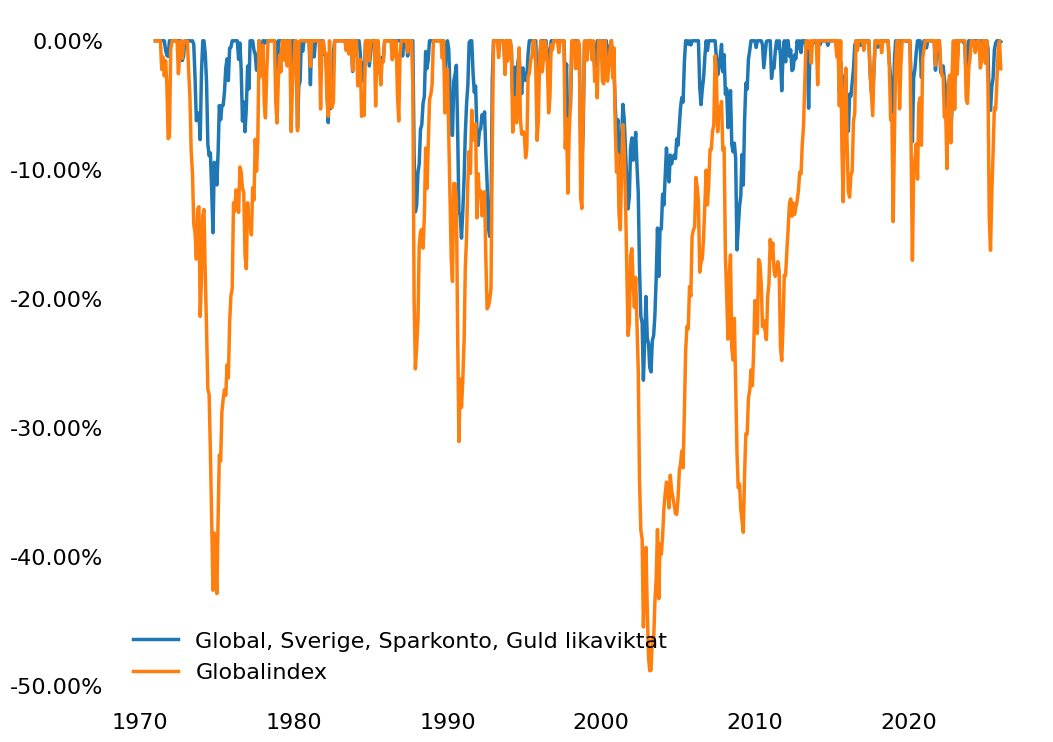
För att illustrera det har jag testat en portfölj som likaviktat investerat i globalindex, Stockholmsbörsen, sparkonto och guld. Resultatet för 1971-2025 visas nedan. Man har fått likvärdig avkastning där historiska nedgångar har varit hälften så stora. Speciellt har det skyddat under de större kriserna de senaste 50 åren med liknande attributer som idag; 70-talets inflation, IT-bubblans höga värderingar och finanskrisen.
| Årlig avkastning | Volatilitet | Sharpe | Max nedgång | |
|---|---|---|---|---|
| Likaviktad portfölj | 11,1 % | 9,2 % | 0,63 | -26 % |
| Globalindex | 11,4 % | 14,4 % | 0,46 | -49 % |