När det kommer till ekonomi är historiken ofta en av de få saker man kan gå på. Därför kan det alltid vara bra att kolla tillbaka över den gångna tiden och se hur utvecklingen har varit. Riksbanken har varit väldigt bra på att de senaste åren sammanställa historik över svenska tillgångsslag sedan 1870 i sin utgåva ”Volume II: House Prices, Stock Returns, National Accounts, and the Riksbank Balance Sheet, 1620–2012” som är tillgänglig för allmänheten. Som investerare kan det alltid vara nyttigt att se över denna historik för att kunna göra vettiga beslut och se vad man kan förvänta sig för avkastning framöver. Låt oss därför gå igenom den data som presenteras i utgåvan.
Först och främst när det kommer till investeringar rekommenderas aktier på sikt. Detta då de har gett högst historisk avkastning, något också skett under åren 1870-2012. Som syns nedan har avkastningen varit någorlunda jämn över tid, men med tider av mager avkastning (åren mellan första och andra världskriget samt år 2000 tills idag). Från 1917 till 1940 gav Stockholmsbörsen i stort sett ingen nominell avkastning. Däremot på sikt så har avkastningen varit positiv och börsen har gett 9 % avkastning per år nominellt och 6 % avkastning per år reellt. Detta är ganska likt amerikansk data och liksom i USA har vi haft en inflation på runt 3 % under perioden.
Direktavkastningen har stått för en stor del av avkastningen och i snitt har den varit 4 %. Med en reell avkastning på 6 % är det en stor del av avkastningen, där de övriga 2 procentenheterna kan beskrivas av BNP tillväxt och skillnaden mellan marknadsvärde och BNP (se nedan). Nedan visas den historiska direktavkastningen och vi ser att sedan 80-90-tal har vi återgått till det historiska snittet på 4 %.
En stor anledning till avkastningen på börsen är dels att börsen växt i klass med BNP, men också blivit dyrare i jämförelse med BNP. Nedan visas utvecklingen av Stockholmsbörsens marknadsvärde i jämförelse med BNP där vi ser att den har gått från endast några 10-tals procentenheter till runt 100-200 %. Sedan serien slutade 2012 har nu börsens värde närmat sig 200 % av BNP igen. Detta visar också på skiftet i kapital i Sverige under denna tid, då det från slutet av 1800-talet var i mestadels land och fastigheter och har nu gått över till att vara företag och finansiella tillgångar.
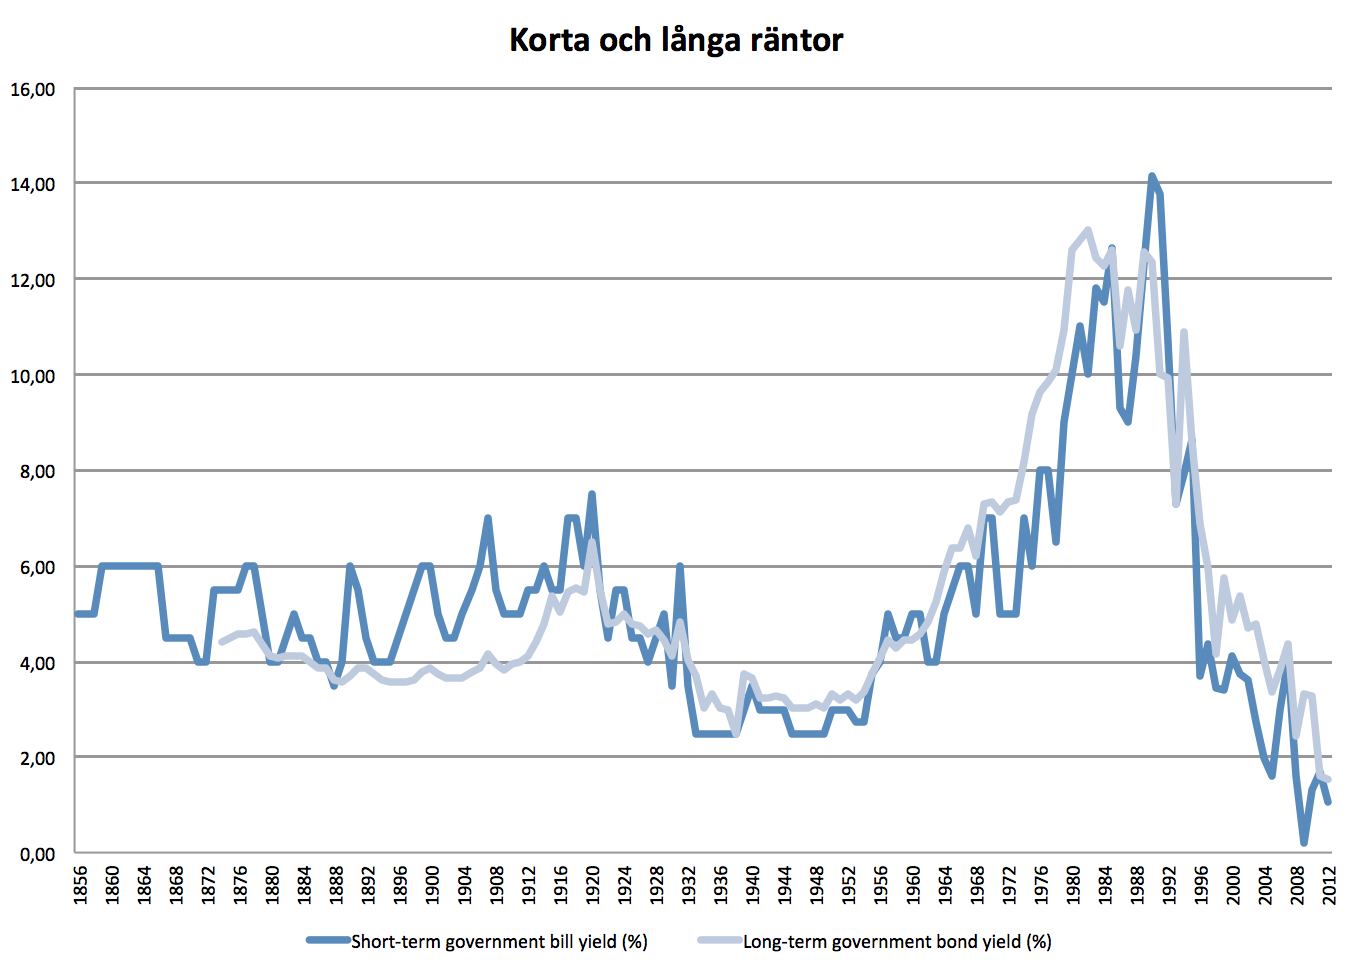
Räntemiljön under dessa nästan 150 år har varit mycket varierande men det går att utröna vissa trender. Fram tills depressionen låg räntorna på 4-6 % varpå de pressades av depressionen och andra världskriget. Under efterkrigstiden så ökade räntorna liksom i övriga västvärlden uppemot 10-15 % för att sedan 90-talet rasa till dagens nollprocentränta.
Avkastningen på korta och långa räntor har legat ganska nära varandra över tid då de långa räntorna i Sverige inte legat så mycket högre än korta räntor. Totalt har avkastningen varit 5 % per år för korta räntor och 5,4 % för långa räntor, i linje med nominell BNP-tillväxt. Man kan se tydligt att långa räntor har gynnats av perioder med sjunkande räntor (1920-1940 och 1990-2012) medan korta räntor har gynnats av perioder med stigande räntor (1900-1920 och 1950-1980). Med nollräntor i dagsläget känns det logiska att korta räntor kommer att gynnas framöver.
Bostadspriserna har också varierat över tid men har över tid legat inflationsjusterat ganska konstant. Här nedan visas bostadspriserna i Stockholm då det inte finns lika långa serier för hela Sverige. Däremot har de tenderat att dubblas och halveras i värde över perioder. Under åren 1875-1910 dubblades de i värde för att under första världskriget halveras. Därefter dubblerades de i värde igen för att under åren 1930-1960 återigen halveras. Sedan 90-talet har bostadspriserna stuckit iväg och är i dagsläget över 260 i indexet nedan (notera att serien endast går till 2012), vilket är tre gånger det historiska snittet på 90.
Nominellt sett är bilden lite annorlunda. De stora reella skillnaderna ovan är inte lika stora om vi kollar nominellt sett. Bostadspriserna gick aldrig ner under perioden första världskriget och 1930-1960, utan det var inflationen som halverade priserna. Sedan 1960 har de nominella priserna hållit takt med inflationen som var ungefär 7 % per år 1960-1990 men har sedan 1990 fortsatt öka med 7 % per år vilket har gett upphov till den reella ökningen i bostadspriser. Totalt under perioden så har bostäder gett en avkastning på 4 % nominellt per år och 1 % reellt vilket gör att den stora avkastningen för bostäder är den hyra/direktavkastning som bostaden ger.
För att summera de olika tillgångslagen så har under perioden 1870-2012 aktier gett en avkastning på 9 % per år, korta räntor 5 % per år, långa räntor 5,4 % per år och bostäder 4 % + hyra per år. Inflationsjusterat har aktier gett ca 6 % per år, korta och långa räntor 2-2,5 % per år och bostäder 1 % + hyra per år. Det gör att aktier har gett högst avkastning, därefter kommer bostäder och sist räntepapper. Detta är långsiktiga snitt och kommer inte behöva säga någonting om framtida avkastning under kommande 10-20 årsperioder. Under åren 1912-1942 gav börsen ingen realavkastning och bostäder gick ner 30 % reellt. Sen under åren 1965-1980 gav i stort sett alla tillgångsslag noll i realavkastning.
2 reaktioner på ”Avkastning på Svenska tillgångsslag 1870-2012”
Riktigt bra inlägg, både detta och ditt förra inlägg. Bra att få lite perspektiv, Flute har också skrivit lite inlägg om skuldsättning och bostäder senaste tiden, helt klart läsvärt.
Vi använder cookies för att förbättra din surfupplevelse och analysera vår trafik. Genom att godkänna accepterar du att cookies används.
Denna hemsida använder cookies
Webbplatser lagrar cookies för att förbättra funktionaliteten och anpassa din upplevelse. Du kan hantera dina inställningar, men att blockera vissa cookies kan påverka webbplatsens prestanda och tjänster.
Essential cookies enable basic functions and are necessary for the proper function of the website.
Name
Description
Duration
Cookie Preferences
This cookie is used to store the user's cookie consent preferences.
1 year
Statistics cookies collect information anonymously. This information helps us understand how visitors use our website.
Google Analytics is a powerful tool that tracks and analyzes website traffic for informed marketing decisions.
Contains information about the traffic source or campaign that directed user to the website. The cookie is set when the GA.js javascript is loaded and updated when data is sent to the Google Anaytics server
6 months after last activity
__utmv
Contains custom information set by the web developer via the _setCustomVar method in Google Analytics. This cookie is updated every time new data is sent to the Google Analytics server.
2 years after last activity
__utmx
Used to determine whether a user is included in an A / B or Multivariate test.
18 months
_ga
ID used to identify users
2 years
_gali
Used by Google Analytics to determine which links on a page are being clicked
30 seconds
_ga_
ID used to identify users
2 years
_gid
ID used to identify users for 24 hours after last activity
24 hours
_gat
Used to monitor number of Google Analytics server requests when using Google Tag Manager
1 minute
__utmc
Used only with old Urchin versions of Google Analytics and not with GA.js. Was used to distinguish between new sessions and visits at the end of a session.
End of session (browser)
_gac_
Contains information related to marketing campaigns of the user. These are shared with Google AdWords / Google Ads when the Google Ads and Google Analytics accounts are linked together.
90 days
__utma
ID used to identify users and sessions
2 years after last activity
__utmt
Used to monitor number of Google Analytics server requests
10 minutes
__utmb
Used to distinguish new sessions and visits. This cookie is set when the GA.js javascript library is loaded and there is no existing __utmb cookie. The cookie is updated every time data is sent to the Google Analytics server.
30 minutes after last activity
Marketing cookies are used to follow visitors to websites. The intention is to show ads that are relevant and engaging to the individual user.
X Pixel enables businesses to track user interactions and optimize ad performance on the X platform effectively.
This cookie is set by X to identify and track the website visitor. Registers if a users is signed in the X platform and collects information about ad preferences.
2 years
personalization_id
Unique value with which users can be identified by X. Collected information is used to be personalize X services, including X trends, stories, ads and suggestions.
2 years
external_referer
Our Website uses X buttons to allow our visitors to follow our promotional X feeds, and sometimes embed feeds on our Website.




Hej!
Riktigt bra inlägg, både detta och ditt förra inlägg. Bra att få lite perspektiv, Flute har också skrivit lite inlägg om skuldsättning och bostäder senaste tiden, helt klart läsvärt.
Kul att du gillar det. Alltid bra att få lite perspektiv ibland, lätt att fokusera på det som skett på "kort" sikt annars.